現在、多くのベンダーがリスク管理情報システム(RMIS)向けのAIを売り込んでいます。ほとんどのデモでは、モデルが誤った判断を下した場合、誰がそれに気づき、どれくらいの速さで気づくのでしょうか?これは、リスク管理情報システム(RMIS)向けのAIを販売するベンダーに対して、すべてのリスク管理責任者が問うべき質問です。現在、多くのベンダーは、自信に満ちた要約や、保険金請求の順位付けリスト、あるいは引当金の提案などを掲げてAIを売り込んでおり、聴衆はうなずきながら聞き入っています。 しかし、彼らがめったに示さないのが「レビューの段階」です。つまり、人間が介入しなければならない場面、介入した際に何を確認するのか、そしてシステムによってその介入が、単にモデルの出力をそのまま受け入れる場合と比べて容易になるのか、それとも困難になるのか、といった点です。本記事では、AIが影響を与える意思決定について、人間が引き続き責任を負えるように、その段階をどのように設計すべきかについて解説します。
自動化が進めば進んだほど、必ずしもリスク管理が向上するとは限らない理由
RMISに関する議論の多くには、「自動化が進めば進むほど成熟度も高まる」という前提が潜んでいます。人が介在しないトリアージ。審査担当者がいない状態での支払拒否の通知。保険金請求担当者がいない状態での保険約款の解釈。アナリストがいない状態での取締役会資料の作成。
その仮定が当てはまる場合もあります。処理量が多く、リスクの低い分類作業こそ、機械が真価を発揮する分野です。インシデントを適切なキューに振り分けたり、入力漏れの項目にフラグを立てたり、類似した過去のクレーム情報を引き出したりといった作業は、いずれもスピードと一貫性が求められますが、こうした作業に人を割くにはコストがかかりすぎます。
しかし、リスク管理業務は単なる量作業だけではありません。それは不確実性のもとでの判断であり、多くの場合、法的・規制上の影響や関係性への影響を伴います。AIのあらゆる機能を「無人化プロセス」への一歩として扱うと、誰の責任も明確でない「滑らかなエラー」が生じます。重要なのは、モデルが「ほぼ正しい」回答を出した際に、そのプロセスで何が起こるかということです。「ほぼ正しい」という状態こそが危険地帯なのです。明らかに間違った回答は簡単に見抜けますが、「ほぼ正しい」回答は承認されがちです。
RMISのAI機能における3つの自律レベル
リスク・スタックの各部分では、それぞれ異なるレベルの自律性が求められます。これを考える上で実用的な方法の一つは、3つの帯域に分けて考えることであり、これはよく知られている「ヒューマン・イン・ザ・ループ」、「オン・ザ・ループ」、「アウト・オブ・ザ・ループ」という自律性の階層に対応しています。以下の説明は、これらの階層がRMISの日常業務においてどのように現れるかを示したものです。
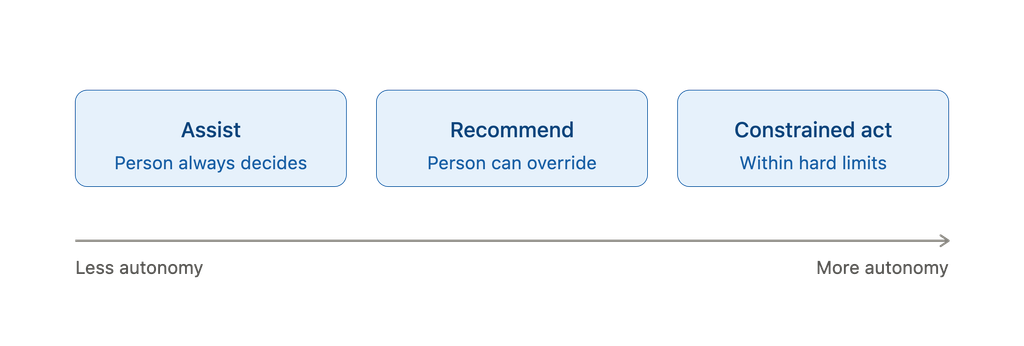
- 支援。モデルが草案を作成したり、優先順位をつけたり、重要な点を強調したりしますが、最終的な判断は常に人が行います。例としては、一次審査の要約、類似クレームの検索、損害履歴書の草案、引受担当者との面談に向けた質問案などが挙げられます。AIは白紙状態の時間を短縮しますが、案件を完結させることはありません。
- 推奨。このモデルは、担当者がその根拠を確認できる措置を提案します。例としては、準備金の変動に関する提案、専門の査定担当者への紹介、あるいは保険金請求が累計限度額に達する可能性があるという警告などが挙げられます。審査担当者は、その提案を承認、修正、または却下することができ、システムは担当者がどの選択肢を選んだかを記録する必要があります。
- 制約のある行動。モデルは、キューの割り当て、不足している文書の要求、標準タグの適用など、厳格なルールの中で限定的な行動をとることができます。人間の関与なしに、適用範囲を独自に決定したり、拒否の旨を伝えたり、定義された閾値を超えて財務情報を変更したりしてはなりません。
多くの組織がAssistの機能を購入し、ワークフローで強制的に停止させることがないため、誤って「Constrained act」として展開してしまっています。ボタンには「適用」と表示されています。「確認」というボタンは誰も設計していなかったのです。
不適切なRMIS設計が、人間のレビュー担当者の存在を隠してしまう理由
「ヒューマン・イン・ザ・ループ」が失敗する原因は、人が関与を拒むことよりも、むしろシステムが関与を煩雑にしてしまうことによる場合の方が多い。AIの出力が、請求記録とは切り離された別のウィンドウに表示される場合、担当者は文脈を無視して結論を貼り付けてしまうだろう。その根拠がブラックボックスであれば、審査は単なる形式的な承認に成り下がる。提案を受け入れるのにワンクリックで済む一方で、異議を申し立てるにはITサポートへのチケット発行が必要となるような状況では、その「ループ」は見せかけに過ぎない。
真摯なデザインとは、人間の判断と作業を同等の位置に置くものである:
- その提案は、請求記録、事故記録、または保険証券に記載されており、付帯商品には記載されていません。
- その根拠は平易な言葉で記述されており、フィールド、文書、または過去の類似事例など、審査担当者が閲覧可能なデータと結びつけられています。
- 「承認」、「修正」、「却下」は第一級アクションであり、それぞれが監査証跡に記録されます。
- チームはオーバーライドを追跡し、それらを単なるユーザーエラーとして扱うのではなく、モデルの改善に活用しています。
これらの要素がなければ、「ヒューマン・イン・ザ・ループ」型AIとは言えません。あくまで「人間に隣接した」自動化に過ぎないのです。
責任を確実に果たさせるための取り組み
これを適切に実行できるチームは、モデルを策定する前に、まず意思決定を整理することから始めます。各意思決定について、それが失敗した場合にどのような財務的、法的、あるいは評判上の損害が生じるかを検討します。重大なマイナス影響を伴う意思決定は、証拠によってその必要性が否定されるまで、「支援」または「推奨」のカテゴリーに残されます。マイナス影響が小さく、処理量が多いタスクは、通常、「制約付き実行」の最初の候補となります。
また、彼らは、担当者が記憶し、適用できるエスカレーションルールも策定します。閾値、信頼区間、および「常にエスカレーションする」という条件は、データサイエンスのノートブックだけでなく、運用モデルに組み込まれるべきものです。保険金請求部門の誰も覚えていないルールでは、誰の意思決定の指針にもなりません。
彼らは、スピード以外の成果も評価しています。チケットの転送率や解決までの時間は重要ですが、それだけでは決定が妥当であるかどうかは判断できません。オーバーライド率、AIによる支援決定後の手直し、苦情の傾向、そして総リスクコスト(TCO)の推移こそが、より包括的な状況を物語っています。誤った決定を加速させるだけのAIは、決して有益とは言えません。
最後に、彼らは、いつモデルを信用すべきでないかについて人々を指導しています。重要なスキルは「AIを使うこと」ではありません。重要なのは、特に基礎となる分類体系が乱れていたり、文書セットが不完全であったりする際に、流暢なナンセンスを見抜くことです。
AIロードマップにおいて、ヒューマンチェックポイントをどこに配置すべきか
RMISに組み込まれたAIは、草案の作成、優先順位の付け、パターンの発見といった能力をますます向上させていくでしょう。その点については疑いの余地はありません。疑問なのは、リスク管理チームが人間をガバナンス上の統制手段として扱うのか、それとも最適化の対象となる厄介者として扱うのかという点です。「ヒューマン・イン・ザ・ループ」は、完全な自律化に向けた一時的な段階ではありません。判断と説明責任を伴うリスク管理の分野において、それこそが最終的な到達点なのです。つまり、機械が準備と提案を行い、人間が決定を下し、その結果に責任を持つという形です。
実用的なテスト:AIロードマップで、人がどこで判断を停止すべきか、そしてその理由を1つの画面に示せない場合、そこには「ループ」が存在しません。それは単なる「信じるしかない」という状態です。まず、リスクが最も高い意思決定を洗い出し、それぞれに自律性のレベルを割り当て、機能が本番環境に投入される前に、ワークフローにレビューのステップを組み込んでください。
Archer RMIS AIがお客様のプログラムにどのように適合するかをご覧ください
Archer RMIS AIが、保険契約、保険金請求、およびインシデントをどのように1つの連携したシステムに統合しているかをご覧になりたい場合は、RMIS AIの詳細をご確認の上、デモをご依頼ください。当社のチームが、リスクデータと保険金請求記録がどのように連携しているか、またAIを活用した分析によって、システム内にすでに存在するデータからどのようなパターンが抽出されるかについて、詳しくご説明いたします。
よくある質問
Archer RMIS AIは何を管理しており、それが人間のレビューにとってなぜ重要なのでしょうか?
Archer RMIS AIは、保険契約、リスクデータ、保険金請求、および事故情報を単一の記録システムに統合します。これは、前述の審査段階において重要な意味を持ちます。審査担当者が必要とする記録が一箇所に集約されていれば、判断を下す前に、散在するスプレッドシートや受信トレイから保険金請求履歴を再構築する必要がなくなります。業務とそれを裏付けるデータを一元管理することで、迅速かつ的確な審査が可能になるのです。
リスク管理部門以外のチームでも、Archer RMIS AIを利用できますか?
はい。この保険金請求受付ポータルは、保険やリスク管理の専任スタッフだけでなく、企業全体で利用できるよう設計されています。これは重要な点です。なぜなら、多くの保険金請求やインシデントは、リスク管理チーム以外の関係者、例えば現場のスタッフが事象を報告することから始まるからです。そうした関係者も同一のシステムを通じて情報を提出できれば、転送されたメールや情報が欠落した資料ではなく、完全な記録に基づいて審査を開始することができます。
AIを活用した分析は、確認が必要なパターンを見つける上でどのように役立つのでしょうか?
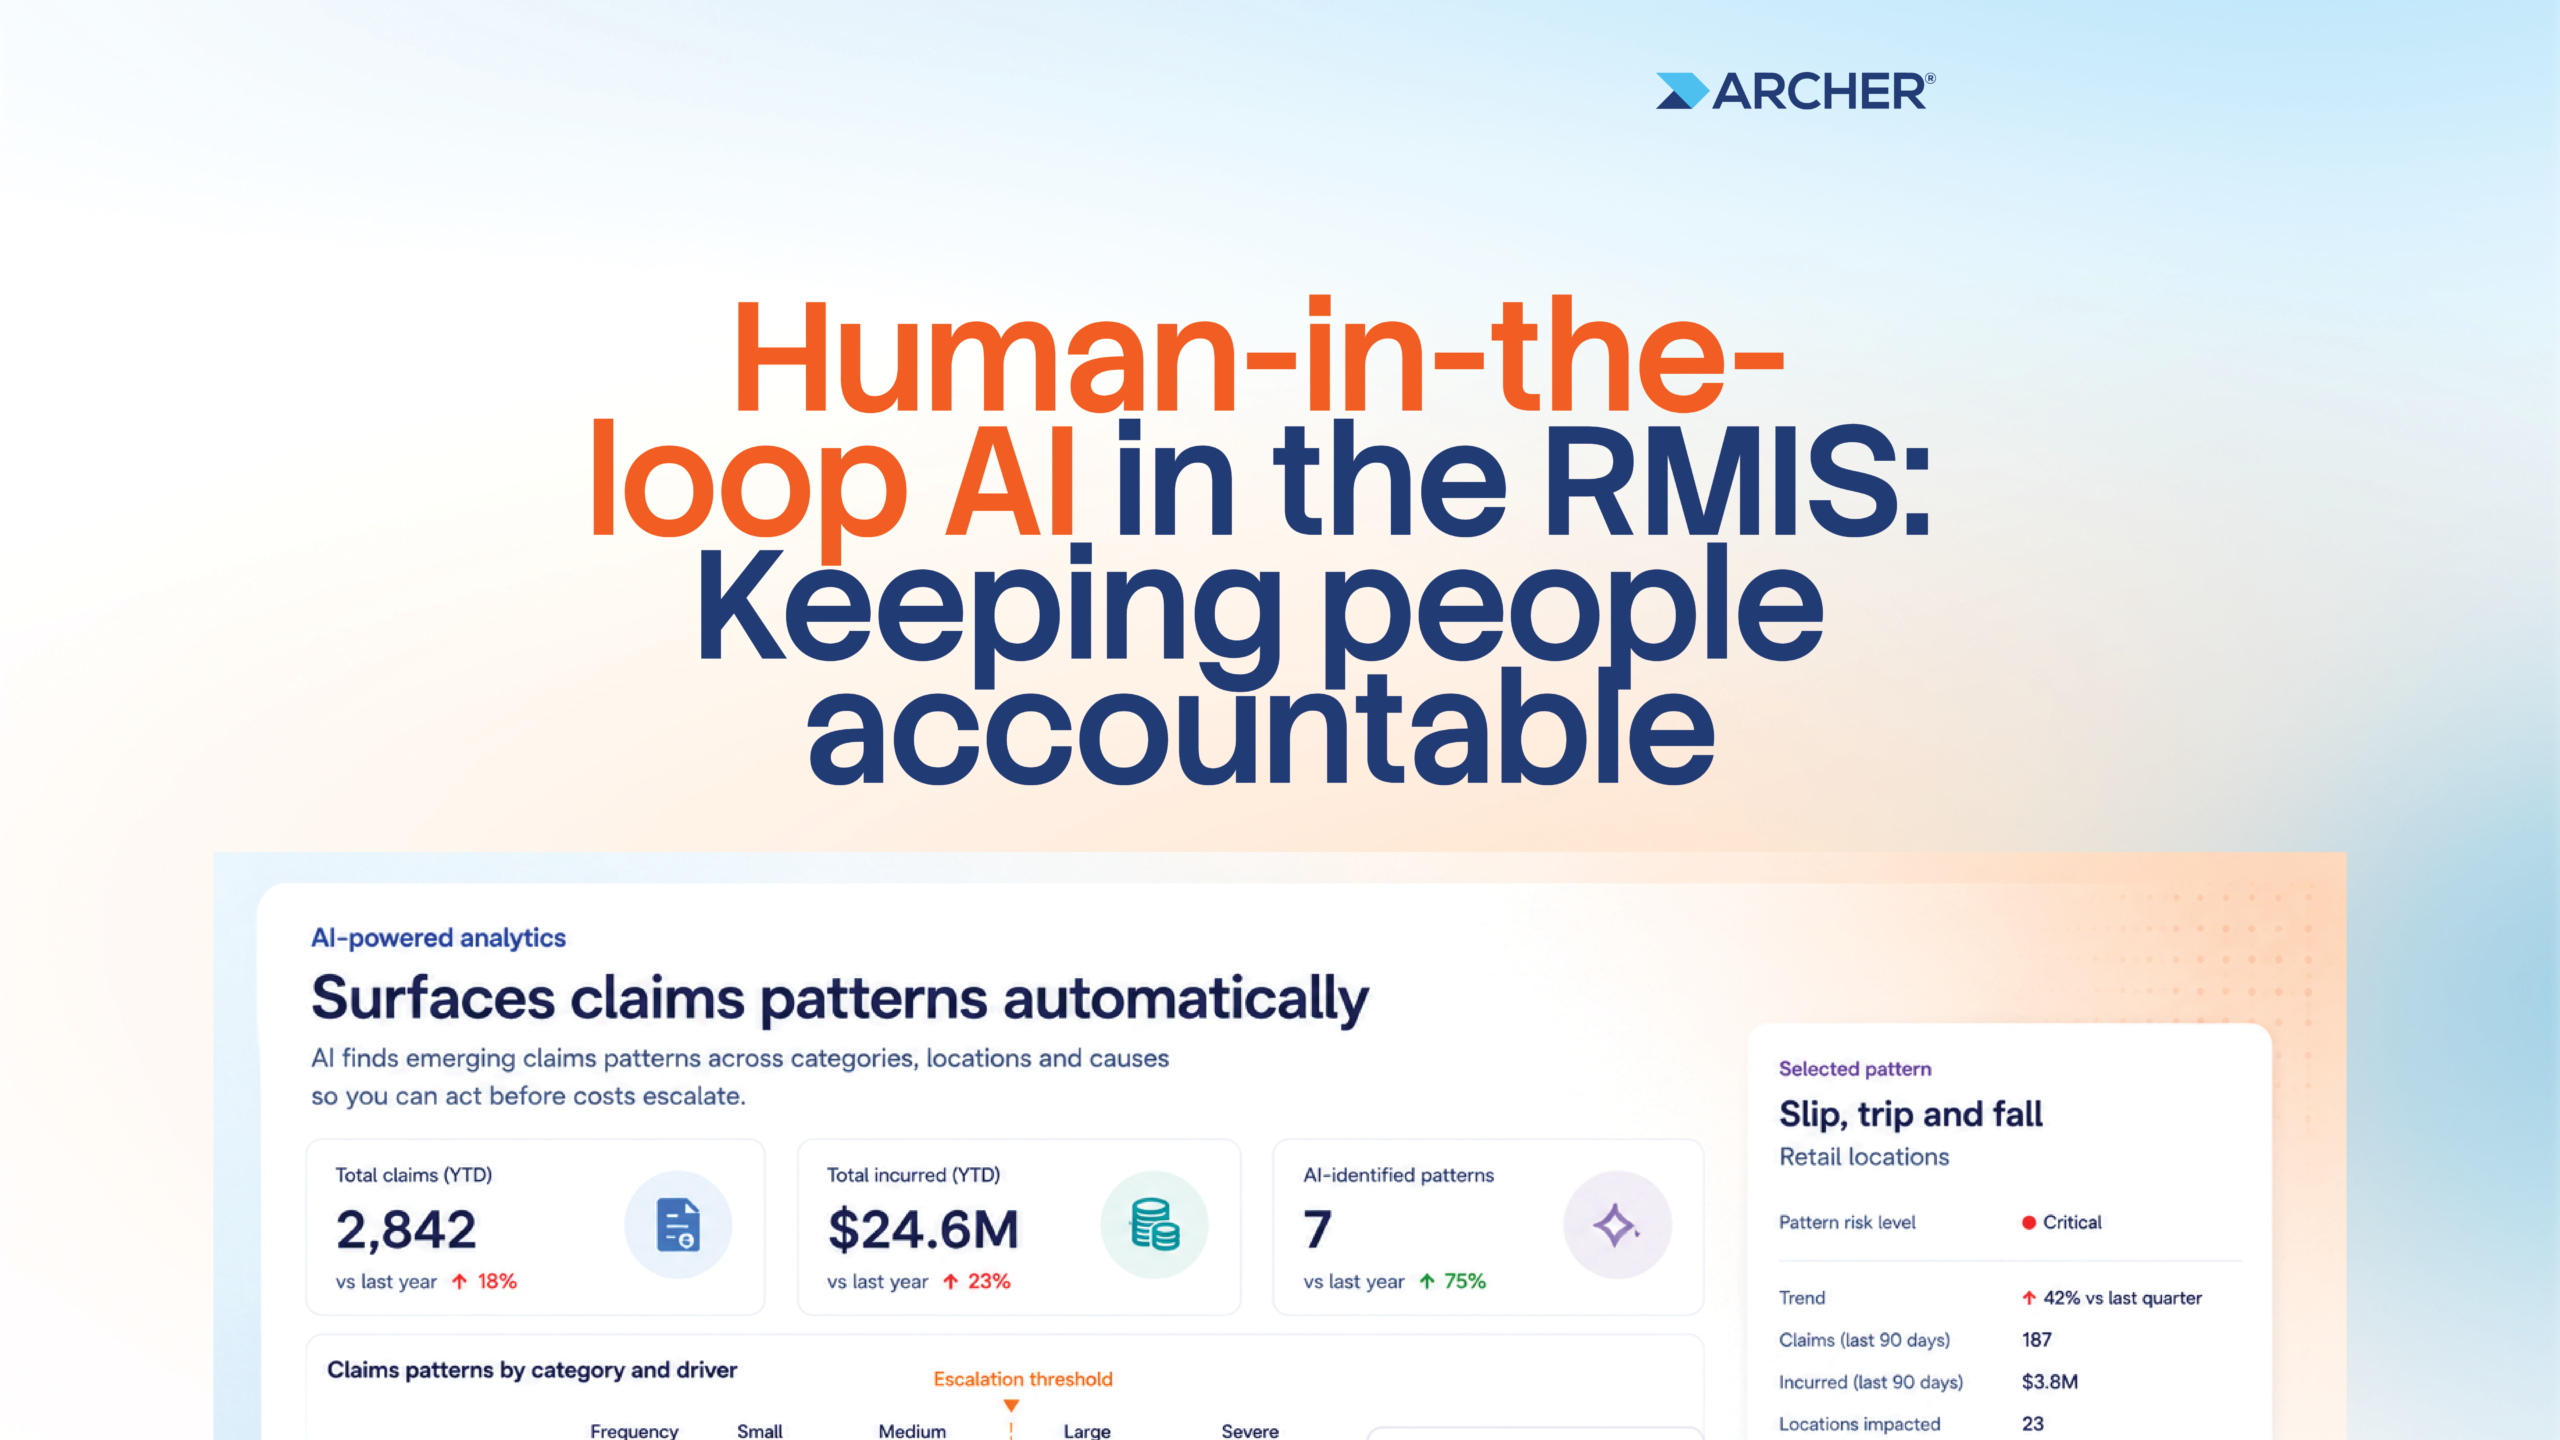
この分析機能は、別途レポート作成プロジェクトを行うことなく、システム内にすでに存在するデータから直接、保険金請求の傾向や改善すべき点を明らかにします。これらの傾向は、最終的な結論としてではなく、さらに詳しく調査すべき理由として捉えてください。例えば、ある保険契約の種類に関連する保険金請求が集中している場合は、補償範囲の不備、プロセスの問題、あるいはデータ品質の問題を示唆している可能性があります。同じ傾向に対して、上書き処理の割合と結果を追跡することで、分析結果が意思決定を適切に導いているかどうかを判断できるようになります。