Viele Anbieter preisen mittlerweile KI für Risikomanagement-Informationssysteme (RMIS) an. In den meisten Demos: Wenn das Modell falsch liegt – wer bemerkt das und wie schnell? Das ist die Frage, die jeder Risikomanager einem Anbieter stellen sollte, der KI für ein Risikomanagement-Informationssystem (RMIS) verkauft. Viele Anbieter präsentieren KI mittlerweile mit einer selbstbewussten Zusammenfassung, einer Rangliste von Schadensfällen oder einem Rückstellungsvorschlag, und die Zuhörer nicken zustimmend. Was sie selten zeigen, ist der Überprüfungsschritt: Wo muss ein Mensch eingreifen, was sieht er dabei und macht das System diesen Eingriff einfacher oder schwieriger, als wenn man einfach das Ergebnis des Modells akzeptieren würde? Dieser Beitrag befasst sich damit, wie man diesen Schritt so gestaltet, dass Menschen weiterhin die Verantwortung für die Entscheidungen tragen, auf die die KI Einfluss nimmt.
Warum mehr Automatisierung nicht immer ein besseres Risikomanagement bedeutet
In vielen RMIS-Gesprächen wird stillschweigend davon ausgegangen, dass mehr Automatisierung gleichbedeutend mit höherer Reife ist. Triage ohne menschliches Eingreifen. Ablehnungsformulierungen ohne Prüfer. Auslegung von Versicherungsbedingungen ohne Schadenbearbeiter. Unterlagen für die Vorstandssitzung ohne Analysten.
Manchmal trifft diese Annahme zu. Bei Klassifizierungsaufgaben mit hohem Durchsatz und geringem Risiko zeigen Maschinen ihre Stärken. Das Weiterleiten eines Vorfalls an die richtige Warteschlange, das Markieren eines fehlenden Feldes oder das Aufzeigen eines ähnlichen früheren Schadensfalls – all dies profitiert von Schnelligkeit und Konsistenz, und der Einsatz von Personal für diese Art von Arbeit ist kostspielig.
Risikoarbeit ist jedoch nicht nur eine Frage des Arbeitsvolumens. Es geht um Entscheidungen unter Unsicherheit, die oft rechtliche, regulatorische und beziehungsbezogene Konsequenzen haben. Wenn man jedes KI-Feature als einen Schritt in Richtung eines vollautomatisierten Prozesses betrachtet, entstehen dabei Fehler, für die niemand die Verantwortung übernimmt. Die relevante Frage lautet: Was passiert in Ihrem Prozess, wenn das Modell fast richtig liegt? „Fast richtig“ ist die Gefahrenzone. Offensichtlich falsche Antworten lassen sich leicht erkennen, aber fast richtige Antworten werden oft einfach genehmigt.
Drei Autonomieebenen für RMIS-KI-Funktionen
Verschiedene Bereiche des Risikostacks erfordern unterschiedliche Autonomiegrade. Eine praktische Möglichkeit, dies zu veranschaulichen, ist die Einteilung in drei Stufen, die den bekannten Autonomieebenen „Human-in-the-Loop“, „On-the-Loop“ und „Out-of-the-Loop“ entsprechen. Die folgenden Bezeichnungen beschreiben, wie sich diese Ebenen in der täglichen Arbeit mit dem RMIS widerspiegeln.
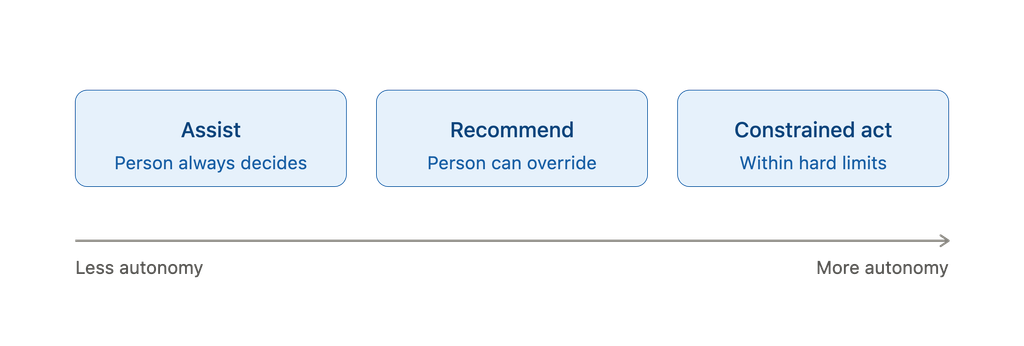
- Unterstützung. Das Modell erstellt Entwürfe, erstellt Ranglisten oder hebt wichtige Punkte hervor, doch die Entscheidung trifft stets ein Mensch. Beispiele hierfür sind erste Zusammenfassungen bei der Antragsannahme, die Suche nach ähnlichen Schadensfällen, Entwürfe für Schadensverläufe sowie Vorschläge für Fragen im Gespräch mit dem Risikoprüfer. Die KI verkürzt die Zeit, in der man vor dem leeren Blatt sitzt. Sie schließt den Fall jedoch nicht ab.
- Empfehlen. Das Modell schlägt eine Maßnahme vor, deren Begründung eine Person einsehen kann. Beispiele hierfür sind Vorschläge zur Anpassung der Rückstellungen, die Weiterleitung an einen Fachsachverständigen oder ein Hinweis darauf, dass ein Schadenfall möglicherweise eine Höchstgrenze erreicht. Der Prüfer kann den Vorschlag annehmen, ändern oder ablehnen, und das System sollte protokollieren, für welche Option er sich entschieden hat.
- Eingeschränkte Handlungsfähigkeit. Das Modell darf innerhalb strenger Vorgaben nur begrenzte Maßnahmen ergreifen, wie beispielsweise die Zuweisung einer Warteschlange, die Anforderung eines fehlenden Dokuments oder das Anbringen eines Standard-Tags. Es darf ohne menschliche Beteiligung keine Deckungsentscheidungen treffen, Ablehnungen mitteilen oder Finanzdaten außerhalb festgelegter Schwellenwerte ändern.
Viele Unternehmen erwerben Assist-Funktionen und setzen diese versehentlich als „Constrained Act“ ein, da der Workflow niemals einen Stopp erzwingt. Auf der Schaltfläche steht „Übernehmen“. Niemand hat die Schaltfläche „Überprüfen“ entworfen.
Warum ein schlechtes RMIS-Design den menschlichen Prüfer aus dem Blickfeld rückt
„Human-in-the-Loop“-Verfahren scheitern seltener daran, dass Menschen sich weigern, sich einzubringen, sondern häufiger daran, dass das System eine Einbindung aufwendig macht. Wenn die KI-Ergebnisse in einem separaten Fenster angezeigt werden, das von der Schadensakte getrennt ist, fügen Sachbearbeiter die Schlussfolgerungen ohne Kontext ein. Ist die Begründung eine „Black Box“, wird die Überprüfung zu einer reinen Formalität. Wenn das Akzeptieren eines Vorschlags einen Klick erfordert, das Hinterfragen jedoch ein IT-Ticket, ist der „Loop“ reine Show.
Ein durchdachtes Design räumt der menschlichen Entscheidung denselben Stellenwert ein wie der Arbeit:
- Der Vorschlag erscheint in der Schadens-, Vorfall- oder Policenakte, nicht in einem Nebenprodukt.
- Die Begründung ist in verständlicher Sprache verfasst und mit Daten verknüpft, auf die der Prüfer Zugriff hat, wie beispielsweise Felder, Dokumente oder frühere ähnliche Fälle.
- „Akzeptieren“, „Ändern“ und „Ablehnen“ sind Aktionen erster Klasse, die jeweils in einem Prüfpfad protokolliert werden.
- Das Team erfasst Abweichungen und nutzt sie zur Verbesserung des Modells, anstatt sie als Benutzerfehler zu betrachten.
Ohne diese Komponenten handelt es sich nicht um eine „Human-in-the-Loop“-KI. Es handelt sich vielmehr um eine Automatisierung, bei der der Mensch nur am Rande beteiligt ist.
Maßnahmen zur Gewährleistung der Rechenschaftspflicht
Teams, die dies richtig umsetzen, beginnen damit, Entscheidungen zu erfassen, bevor sie Modelle erstellen. Bei jeder Entscheidung fragen sie sich, welche finanziellen, rechtlichen oder rufschädigenden Folgen ein Fehlschlagen nach sich ziehen würde. Entscheidungen mit erheblichen Nachteilen verbleiben in den Kategorien „Unterstützen“ oder „Empfehlen“, bis die Fakten etwas anderes nahelegen. Aufgaben mit geringem Nachteil und hohem Durchsatz sind in der Regel die ersten Kandidaten für die Kategorie „Eingeschränktes Handeln“.
Außerdem formulieren sie Eskalationsregeln, die sich die Mitarbeiter merken und anwenden können. Schwellenwerte, Konfidenzintervalle und Bedingungen vom Typ „immer eskalieren, wenn“ gehören in das Betriebsmodell und nicht nur in ein Data-Science-Notebook. Eine Regel, an die sich niemand in der Schadenbearbeitung erinnern kann, wird niemanden bei seiner Entscheidung leiten.
Sie messen Ergebnisse, die über die Geschwindigkeit hinausgehen. Die Umleitung von Tickets und die Zeit bis zum Abschluss sind zwar wichtig, geben jedoch keinen Aufschluss darüber, ob Entscheidungen fundiert sind. Überstimmungsraten, Nacharbeiten nach KI-gestützten Entscheidungen, Beschwerdemuster und Veränderungen bei den Gesamtrisikokosten liefern ein umfassenderes Bild. Eine KI, die schlechte Entscheidungen beschleunigt, ist kein Gewinn.
Schließlich schulen sie die Mitarbeiter darin, wann sie dem Modell misstrauen sollten. Die Fähigkeit besteht nicht darin, „KI zu nutzen“. Die Fähigkeit besteht darin, flüssig formulierten Unsinn zu erkennen, insbesondere wenn die zugrunde liegende Taxonomie unübersichtlich oder der Dokumentenbestand unvollständig ist.
Wo sollte der „menschliche Kontrollpunkt“ in Ihrer KI-Roadmap platziert werden?
Die KI in einem RMIS wird beim Erstellen von Entwürfen, beim Ranking und beim Erkennen von Mustern immer besser werden. Das steht außer Frage. Fraglich ist jedoch, ob Risikoteams den Menschen als Kontrollinstanz im Governance-Prozess betrachten oder als Unannehmlichkeit, die es wegzubelasten gilt. „Human-in-the-Loop“ ist keine vorübergehende Etappe auf dem Weg zur vollständigen Autonomie. Für jene Bereiche des Risikomanagements, die Ermessensentscheidungen und Verantwortlichkeit erfordern, ist es das Ziel: Maschinen, die vorbereiten und Vorschläge unterbreiten, und Menschen, die entscheiden und die Verantwortung für das Ergebnis übernehmen.
Ein Praxistest: Wenn Ihre KI-Roadmap nicht auf einem einzigen Bildschirm darstellen kann, wo eine Person innehalten muss und warum, dann haben Sie keine Schleife. Dann verlassen Sie sich auf einen Vertrauensvorschuss. Beginnen Sie damit, die Entscheidungen zu erfassen, die das größte Risiko bergen, weisen Sie jeder einzelnen einen Autonomiegrad zu und integrieren Sie den Überprüfungsschritt in den Arbeitsablauf, bevor die Funktion in Betrieb genommen wird.
Erfahren Sie, wie sich Archer RMIS AI in Ihr Programm einfügt
Wenn Sie erfahren möchten, wie Archer RMIS AI Policen, Schadensfälle und Vorfälle in einem vernetzten System zusammenführt, informieren Sie sich über RMIS AI und fordern Sie eine Demo an. Unser Team zeigt Ihnen gerne, wie Risikodaten und Schadensakten miteinander verknüpft sind und wie KI-gestützte Analysen Muster aus den bereits im System vorhandenen Daten aufdecken.
Häufig gestellte Fragen
Was verwaltet Archer RMIS AI, und warum ist das für die manuelle Überprüfung von Bedeutung?
Archer RMIS AI bündelt Versicherungspolicen, Risikodaten, Schadensfälle und Vorfälle in einem einzigen System. Dies ist für den oben beschriebenen Prüfungsschritt von entscheidender Bedeutung. Wenn die von einem Prüfer benötigten Unterlagen an einem Ort gespeichert sind, muss dieser die Schadenshistorie nicht erst aus verstreuten Tabellenkalkulationen und E-Mail-Posteingängen rekonstruieren, bevor er eine Entscheidung trifft. Erst wenn die Arbeit und die dazugehörigen Daten an einem Ort zusammengefasst sind, ist eine schnelle und fundierte Prüfung realistisch.
Können auch Teams außerhalb des Risikomanagements Archer RMIS AI nutzen?
Ja. Das Portal zur Erfassung von Schadensfällen ist für den unternehmensweiten Einsatz konzipiert und nicht nur für spezielle Mitarbeiter aus den Bereichen Versicherung oder Risikomanagement. Das ist wichtig, da viele Schadensfälle und Vorfälle von Personen außerhalb des Risikomanagement-Teams ausgelöst werden, beispielsweise von Mitarbeitern mit Kundenkontakt, die einen Vorfall melden. Wenn diese Personen Informationen über dasselbe System übermitteln können, beginnt die Prüfung auf der Grundlage vollständiger Unterlagen und nicht anhand weitergeleiteter E-Mails und fehlender Angaben.
Wie helfen mir KI-gestützte Analysen dabei, die Muster zu erkennen, die einer Überprüfung bedürfen?
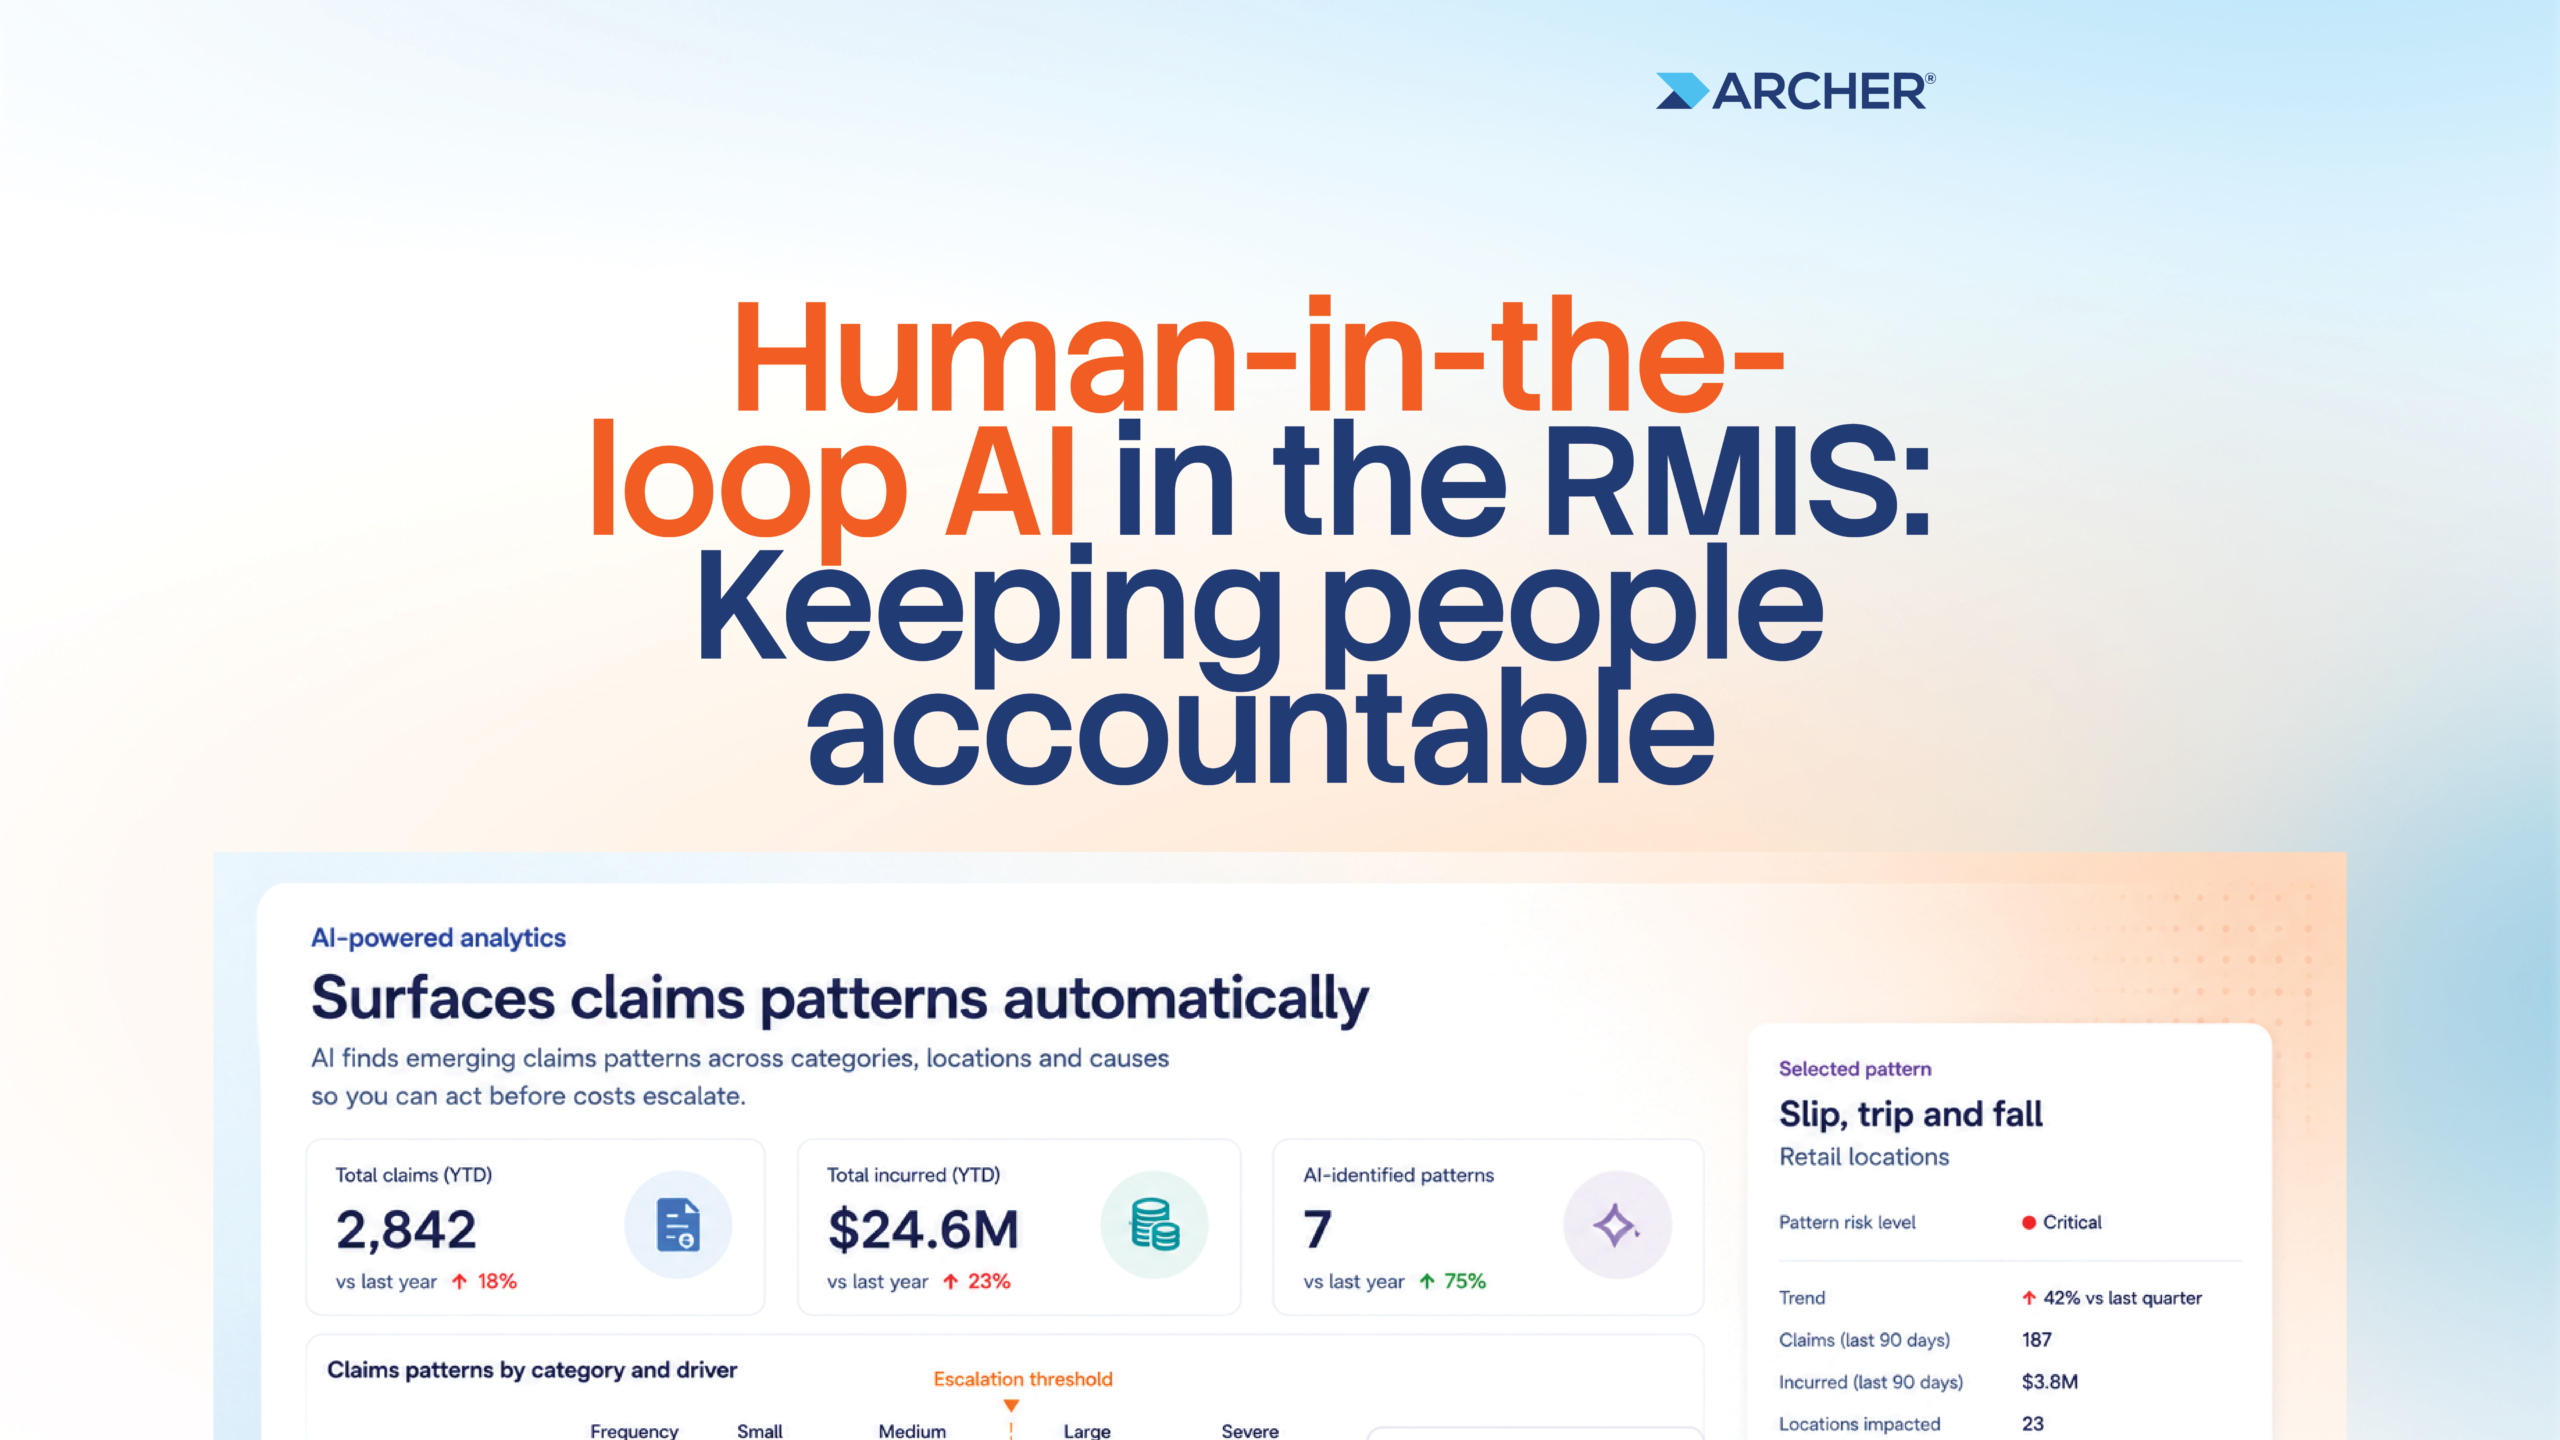
Die Analyseoberfläche zeigt Schadensmuster und Verbesserungspotenziale direkt anhand der bereits im System vorhandenen Daten auf, ohne dass ein separates Berichtsprojekt erforderlich ist. Betrachten Sie diese Muster als Anlass für eine genauere Untersuchung und nicht als endgültige Schlussfolgerungen. Eine Häufung von Schadensfällen im Zusammenhang mit einer bestimmten Versicherungsart kann beispielsweise auf eine Deckungslücke, ein Prozessproblem oder ein Problem mit der Datenqualität hindeuten. Verfolgen Sie die Überstimmungsquoten und Ergebnisse im Zusammenhang mit denselben Mustern, damit Sie feststellen können, ob die Analysen als gute Entscheidungsgrundlage dienen.