Muchos proveedores promocionan ahora la IA para los sistemas de información de gestión de riesgos (RMIS). En la mayoría de las demostraciones, cuando el modelo se equivoca, ¿quién se da cuenta y con qué rapidez? Esa es la pregunta que todo responsable de riesgos debería plantear a un proveedor que comercialice IA para un sistema de información de gestión de riesgos (RMIS). Muchos proveedores promocionan ahora la IA con un resumen convincente, una lista ordenada de siniestros o una reserva sugerida, y los asistentes asienten con la cabeza. Lo que rara vez muestran es la fase de revisión: cuándo debe intervenir una persona, qué ve al hacerlo y si el sistema facilita o dificulta esa intervención en comparación con aceptar simplemente el resultado del modelo. Este artículo aborda cómo diseñar esa fase para que las personas sigan siendo responsables de las decisiones en las que influye la IA.
Por qué una mayor automatización no siempre implica una mejor gestión de riesgos
En muchas conversaciones sobre los sistemas de información de gestión de riesgos (RMIS) se da por sentado que una mayor automatización equivale a una mayor madurez. La clasificación de casos sin intervención humana. La redacción de denegaciones sin un revisor. La interpretación de las pólizas sin un gestor de siniestros. Los informes para el consejo de administración sin un analista.
A veces, esa suposición es cierta. La clasificación de grandes volúmenes y baja complejidad es donde las máquinas demuestran su utilidad. Derivar un incidente a la cola adecuada, señalar un campo que falta o buscar una reclamación histórica similar son tareas en las que la rapidez y la coherencia resultan fundamentales, y resulta caro dedicar personal humano a ese tipo de trabajo.
Sin embargo, el trabajo de gestión de riesgos no es solo una cuestión de volumen. Se trata de tomar decisiones en condiciones de incertidumbre, a menudo con consecuencias legales, normativas y relacionales. Tratar cada característica de la IA como un paso hacia un proceso totalmente automatizado genera errores recurrentes de los que nadie se hace responsable. La pregunta útil es qué ocurre en tu proceso cuando el modelo está «casi correcto». Lo «casi correcto» es la zona peligrosa. Las respuestas obviamente erróneas son fáciles de detectar, pero las que están «casi correctas» tienden a ser aprobadas.
Tres niveles de autonomía para las funciones de IA de RMIS
Las distintas partes de la estructura de riesgos requieren diferentes niveles de autonomía. Una forma práctica de planteárselo es dividirlo en tres bandas, que se corresponden con los conocidos niveles de autonomía «human-in-the-loop», «on-the-loop» y «out-of-the-loop». Las etiquetas que figuran a continuación describen cómo se manifiestan esos niveles en el trabajo diario del RMIS.
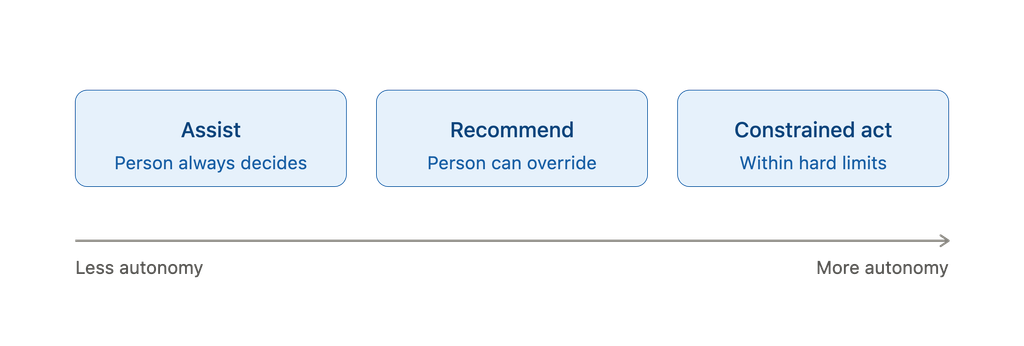
- Ayuda. El modelo elabora borradores, clasifica o destaca información, pero siempre es una persona quien toma la decisión final. Algunos ejemplos son los resúmenes iniciales de la admisión de expedientes, la búsqueda de siniestros similares, los borradores de informes sobre el historial de siniestros y las preguntas sugeridas para una reunión con el suscriptor. La IA reduce el tiempo dedicado a la «página en blanco». No cierra el expediente.
- Recomendar. El modelo propone una acción acompañada de una justificación que la persona puede examinar. Algunos ejemplos son las sugerencias de movimiento de reservas, las derivaciones a un perito especializado o una alerta de que una reclamación podría alcanzar un límite agregado. El revisor puede aceptar, modificar o rechazar la propuesta, y el sistema debe registrar la decisión que haya tomado.
- Acción restringida. El modelo puede llevar a cabo acciones limitadas dentro de unas normas estrictas, como asignar una cola, solicitar un documento que falte o aplicar una etiqueta estándar. No debe inventar posiciones de cobertura, comunicar denegaciones ni modificar datos financieros fuera de los umbrales definidos sin la intervención de una persona.
Muchas organizaciones adquieren funciones de Assist y las implementan sin querer como «Acción restringida», ya que el flujo de trabajo nunca obliga a detener el proceso. El botón dice «Aplicar». Nadie diseñó la opción «Revisar».
Por qué un diseño deficiente del RMIS oculta al revisor humano
El «human-in-the-loop» falla menos a menudo porque las personas se nieguen a participar y más a menudo porque el sistema hace que la participación resulte costosa. Si el resultado de la IA aparece en una ventana separada, desconectada del expediente de la reclamación, los gestores pegarán las conclusiones sin contexto. Si el razonamiento es una «caja negra», la revisión se convierte en un mero trámite. Si aceptar una sugerencia requiere un solo clic y cuestionarla exige abrir un ticket de TI, el «loop» no es más que una farsa.
Un diseño serio concede a la decisión humana la misma importancia que al trabajo:
- La sugerencia aparece en el expediente de la reclamación, el siniestro o la póliza, no en un producto complementario.
- La justificación está redactada en un lenguaje sencillo y se basa en datos a los que el revisor puede acceder, como campos, documentos o asuntos similares anteriores.
- «Aceptar», «modificar» y «rechazar» son acciones de primera clase, cada una de las cuales queda registrada en un registro de auditoría.
- El equipo realiza un seguimiento de las modificaciones y las utiliza para mejorar el modelo, en lugar de considerarlas errores de los usuarios.
Sin esos elementos, no se trata de una IA con intervención humana. Se trata de una automatización con participación humana.
Prácticas para garantizar la responsabilidad de las personas
Los equipos que lo hacen bien empiezan por analizar las decisiones antes de analizar los modelos. Para cada decisión, se preguntan qué consecuencias negativas, ya sean financieras, legales o para la reputación, se derivarían si saliera mal. Las decisiones con consecuencias negativas significativas permanecen en «Asistir» o «Recomendar» hasta que las pruebas indiquen lo contrario. Las tareas de gran volumen con consecuencias negativas mínimas suelen ser las primeras candidatas para la acción «Con restricciones».
Además, elaboran normas de escalado que el personal pueda recordar y aplicar. Los umbrales, las bandas de confianza y las condiciones del tipo «escalar siempre si» deben formar parte del modelo operativo, no solo de un cuaderno de ciencia de datos. Una norma que nadie del departamento de reclamaciones sea capaz de recordar no servirá para orientar la toma de decisiones de nadie.
Miden resultados que van más allá de la velocidad. La reducción de incidencias y el tiempo de resolución son importantes, pero no indican si las decisiones son acertadas. Las tasas de anulación, las revisiones tras decisiones asistidas por IA, los patrones de reclamaciones y la evolución del coste total del riesgo ofrecen una visión más completa. Una IA que acelera las malas decisiones no es una ventaja.
Por último, enseñan a la gente a saber cuándo no debe fiarse del modelo. La habilidad no consiste en «utilizar la IA», sino en reconocer las tonterías que parecen coherentes, sobre todo cuando la taxonomía subyacente es confusa o el conjunto de documentos está incompleto.
Dónde situar el control de calidad humano en tu hoja de ruta de IA
La IA integrada en un RMIS seguirá mejorando en la elaboración de borradores, la clasificación y la detección de patrones. De eso no hay duda. Lo que sí está en duda es si los equipos de gestión de riesgos considerarán al ser humano como un control de gobernanza o como un inconveniente que hay que eliminar en aras de la optimización. La intervención humana no es una etapa temporal en el camino hacia la autonomía total. Para aquellos aspectos del riesgo que implican criterio y responsabilidad, es el objetivo final: máquinas que preparan y proponen, y personas que deciden y asumen la responsabilidad del resultado.
Una prueba práctica: si tu hoja de ruta de IA no puede mostrar, en una sola pantalla, dónde debe detenerse una persona y por qué, no tienes un bucle. Lo que tienes es un acto de fe. Empieza por identificar las decisiones que conllevan mayor riesgo, asigna a cada una un nivel de autonomía e incorpora la fase de revisión en el flujo de trabajo antes de que la función entre en funcionamiento.
Descubre cómo Archer RMIS AI se adapta a tu programa
Si quieres ver cómo Archer RMIS AI integra pólizas, siniestros e incidentes en un único sistema interconectado, descubre RMIS AI y solicita una demostración. Nuestro equipo te explicará cómo se combinan los datos de exposición y los registros de siniestros, y cómo los análisis basados en inteligencia artificial revelan patrones a partir de los datos que ya se encuentran en el sistema.
Preguntas frecuentes
¿Qué gestiona Archer RMIS AI y por qué es importante para la revisión humana?
Archer RMIS AI integra las pólizas de seguro, los datos de exposición, las reclamaciones y los incidentes en un único sistema de registro. Esto resulta fundamental para la fase de revisión descrita anteriormente. Cuando los registros que necesita un revisor se encuentran en un único lugar, este no tiene que reconstruir el historial de reclamaciones a partir de hojas de cálculo y bandejas de entrada dispersas antes de tomar una decisión. Mantener el trabajo y los datos que lo respaldan juntos es lo que hace que una revisión rápida y bien fundamentada sea factible.
¿Pueden utilizar Archer RMIS AI los equipos que no pertenecen al área de gestión de riesgos?
Sí. El portal de gestión de reclamaciones está diseñado para que lo utilice toda la empresa, no solo el personal especializado en seguros o gestión de riesgos. Esto es importante porque muchas reclamaciones e incidentes los inician personas ajenas al equipo de gestión de riesgos, como el personal de atención al público que informa de un suceso. Cuando esas personas pueden enviar la información a través del mismo sistema, la revisión se inicia con registros completos, en lugar de con correos electrónicos reenviados y datos incompletos.
¿Cómo me ayudan los análisis basados en la inteligencia artificial a detectar los patrones que hay que revisar?
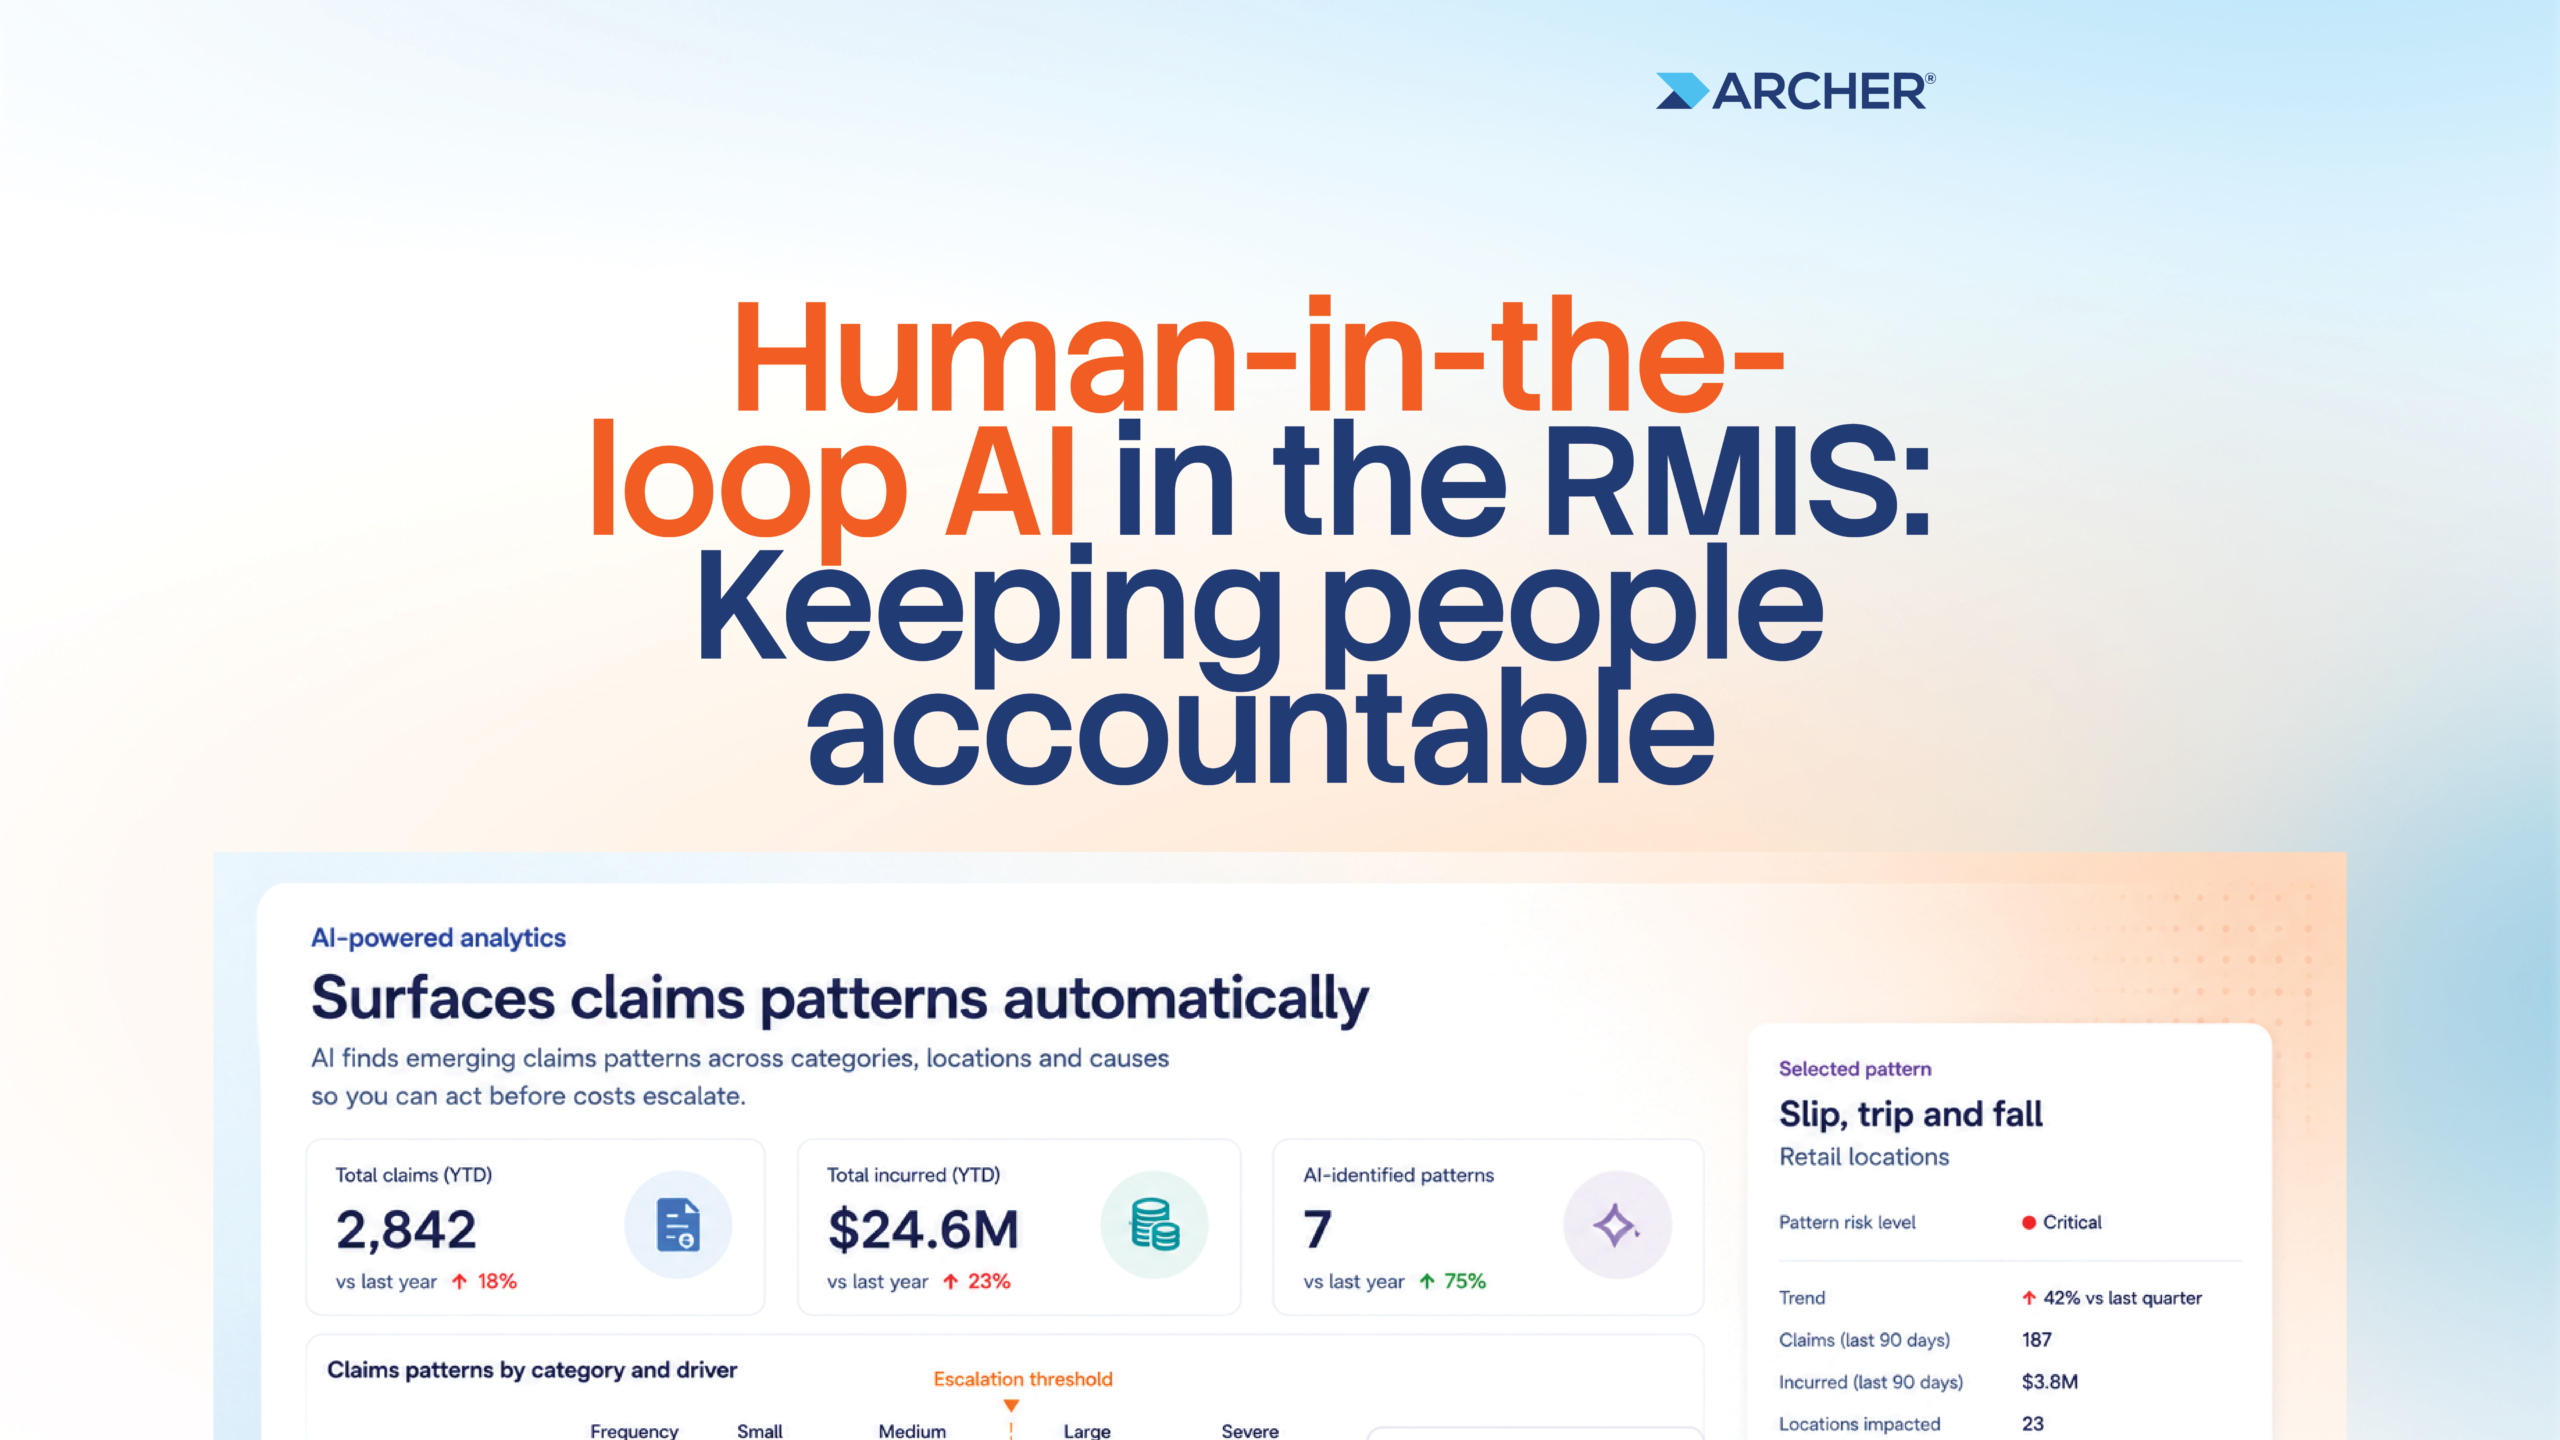
La interfaz de análisis identifica patrones y áreas de mejora directamente a partir de los datos que ya se encuentran en el sistema, sin necesidad de un proyecto de elaboración de informes independiente. Considera esos patrones como un motivo para analizarlos más detenidamente, no como conclusiones definitivas. Por ejemplo, un grupo de reclamaciones relacionadas con un tipo de póliza concreto puede indicar una laguna en la cobertura, un problema en el proceso o un problema de calidad de los datos. Realiza un seguimiento de las tasas de anulación y los resultados en relación con esos mismos patrones, para poder determinar si los análisis están orientando adecuadamente las decisiones.