Una buena IA en la gestión de riesgos no es el panel de control más llamativo ni el modelo más avanzado, sino la capacidad de mejorar de forma cuantificable las decisiones que toma con mayor frecuencia tu departamento de riesgos, de una manera que tu equipo pueda entender y en la que pueda confiar. Las organizaciones que lo hacen bien parten de una decisión concreta que quieren mejorar, no de una tecnología que quieren implementar. Corregir sus datos antes de adquirir la herramienta y hacen que una persona se responsabilice de cada decisión en la que interviene la IA.
En el resto de este artículo se analiza por qué tantas inversiones en IA aplicadas a la gestión de riesgos no dan los resultados esperados, cómo distinguir la IA generativa de la IA predictiva (y cuándo utilizar cada una de ellas), y los indicadores concretos que diferencian una transformación real de un simple y costoso widget en un panel de control.
Por qué la mayoría de las soluciones de IA aplicadas a la gestión de riesgos no cumplen con las expectativas
En la actualidad, se están dando dos formas de adopción de la inteligencia artificial en las funciones de gestión de riesgos.
Una causa una gran impresión en la demostración de un proveedor. La otra parece modesta en una diapositiva, pero cambia de verdad la forma de trabajar de un equipo. La mayoría de las organizaciones se inclinan por comprar la primera cuando lo que necesitan es la segunda, y la diferencia entre ambas rara vez radica en la tecnología en sí misma. Las herramientas de IA actuales están lo suficientemente maduras como para cumplir su función. Lo que distingue a los que triunfan de los que se llevan una decepción es si la organización tenía claro, desde el principio, qué significa realmente «bueno».
La trampa de considerar la IA como una característica más
Cuando la IA se incorpora a un sistema de información para la gestión de riesgos (RMIS) como una función más, en lugar de diseñarse en torno a una necesidad real, se manifiesta de formas ya conocidas:
- Un chatbot que responde a preguntas sobre documentos normativos
- Un widget del panel de control que muestra una puntuación de anomalía parpadeante
- Un informe con un intervalo de confianza que no figuraba en el trimestre anterior
Nada de eso es inútil. Pero tampoco es nada transformador, y cuando las expectativas superan los resultados, la confianza en toda la capacidad de la IA se erosiona más rápido que casi cualquier otro elemento de un programa de gestión de riesgos.
El problema fundamental es la orientación. La «IA como característica» parte de lo que la tecnología es capaz de hacer y luego busca un problema que resolver. Eso es ir al revés. Es la capacidad la que persigue un caso de uso, en lugar de que sea el caso de uso el que dé lugar a la capacidad adecuada.
Una buena IA en la gestión de riesgos parte del extremo opuesto. Empieza por las decisiones que realmente importan —aquellas en las que disponer de mejor información cambia el resultado— y avanza hacia atrás para determinar qué capacidad se necesita para respaldarlas.
La secuencia «primero la toma de decisiones» para la adopción de la inteligencia artificial en la gestión de riesgos.
¿Qué decisiones sobre el riesgo son realmente importantes?
Los líderes en gestión de riesgos no toman cientos de decisiones de alto riesgo a la semana. Toman unas pocas, y son precisamente esas las que merecen la pena tener en cuenta:
- Cómo distribuir el presupuesto para la transferencia de riesgos entre una cartera
- ¿Qué ubicaciones o unidades de negocio presentan concentraciones de riesgo que merezca la pena gestionar de forma activa?
- A dónde destinar los recursos destinados a la prevención de pérdidas
- Cómo reaccionar ante un cambio sustancial en el entorno de riesgo externo
Lo que estas decisiones tienen en común es que se toman con información incompleta, bajo presión de tiempo y por personas que deben compaginar muchas más de una prioridad. La calidad de la decisión depende casi por completo de la calidad y la accesibilidad de los datos en los que se basa.
Esta es precisamente la limitación para la que se ha diseñado una buena IA. Reduce la brecha entre el momento en que se formula una pregunta y el momento en que se dispone de una respuesta fiable. Pone de manifiesto patrones en los datos históricos de pérdidas y exposición que ningún revisor humano podría detectar manualmente a gran escala. Y ofrece una visión prospectiva —la previsión de pérdidas, la proyección de la exposición— que permite tomar decisiones basadas en resultados probables, en lugar de en la mera retrospectiva.
Un ejemplo práctico: la revisión de la exposición de la cartera
Si se realiza de forma manual, la revisión de la exposición de una cartera implica extraer datos de múltiples sistemas, conciliar formatos incompatibles y elaborar un panorama que, a menudo, ya está desactualizado cuando llega a la persona que debe tomar medidas al respecto.
Si se hace bien con la IA, ese mismo análisis se convierte en algo que un gestor de riesgos genera bajo demanda, basándose en datos que ya están integrados y actualizados.
La decisión en sí misma no cambia en esencia, sino en cuanto a rapidez y fiabilidad. Esa es precisamente la clave. No se trata de que la IA sustituya la evaluación de riesgos, sino de que la IA permita que dicha evaluación se base en información más completa.
IA generativa frente a IA predictiva: conoce la diferencia
Uno de los modelos mentales más útiles para evaluar la IA en un contexto de riesgo es la distinción entre capacidad generativa y capacidad predictiva. Confundir ambas es uno de los errores más comunes —y costosos— que cometen los equipos de gestión de riesgos.
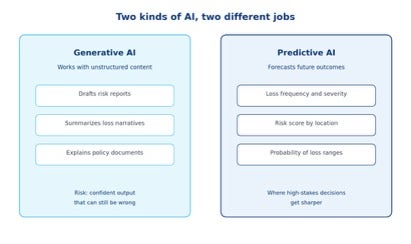
La IA generativa redacta y resume; la IA predictiva pronostica resultados.
IA generativa
Esta es la categoría que la mayoría de la gente ya conoce gracias a los grandes modelos de lenguaje. Destaca por su capacidad para trabajar con contenido no estructurado: redactar, resumir, extraer información y explicar.
En una función de riesgo, eso se traduce en:
- Tramitación a gran escala de los informes de los peritos de siniestros
- Elaboración de borradores iniciales de informes de riesgos
- Hacer que la documentación normativa, de gran densidad, resulte accesible para los no especialistas
Las mejoras en la productividad son reales. También lo es el riesgo de depender excesivamente de ellos: los modelos generativos pueden producir resultados convincentes y pulidos que, sencillamente, son erróneos, y el error no siempre resulta evidente a primera vista.
IA predictiva
La IA predictiva es algo totalmente distinto. Se entrena con datos históricos para predecir resultados futuros: la frecuencia y la gravedad de las pérdidas, las puntuaciones de riesgo por ubicación o tipo de actividad, o la probabilidad de que un perfil de evento determinado dé lugar a un rango específico de pérdidas.
Es aquí donde las decisiones de mayor riesgo se toman con mayor precisión; no más rápido, sino con mayor precisión.
Ambas categorías tienen un papel que desempeñar. Sin embargo, resuelven problemas distintos y presentan modos de fallo diferentes. Los equipos que consideran que la IA generativa y la predictiva son intercambiables tienden a aplicar la herramienta equivocada al problema equivocado y, a continuación, sacan conclusiones erróneas sobre si la «IA» aporta realmente algún valor.
Tres indicadores de que una organización está aplicando correctamente la inteligencia artificial
En todas las organizaciones que realmente están logrando avances en el ámbito de la inteligencia artificial aplicada a la gestión de riesgos, hay tres hábitos que se repiten una y otra vez.
1. Definen el cambio antes de elegir la tecnología
No «queremos utilizar la IA», sino algo concreto y cuantificable, vinculado a una decisión importante. Ejemplos:
- «Reducir el tiempo necesario para elaborar nuestro informe trimestral de exposición de tres semanas a tres días».
- «Identifica las diez ubicaciones de nuestra cartera con mayor probabilidad de siniestro prevista antes de que comience la temporada de renovaciones».
La concreción es lo que distingue una estrategia de una simple lista de deseos.
2. Consideran que la calidad de los datos es su responsabilidad, no la del proveedor
La calidad del resultado depende de la calidad de los datos de entrada, y punto. Las organizaciones que esperan que la tecnología de un proveedor de IA compense la fragmentación, la inconsistencia o la incompletitud de los datos se llevan una decepción tras otra.
Las organizaciones que se encargan primero del trabajo menos atractivo —integrar, depurar y enriquecer sus datos— son aquellas cuya capacidad de IA rinde según lo esperado o incluso por encima de lo esperado una vez que entra en funcionamiento.
3. Mantienen el criterio humano en el momento decisivo
La IA debería cambiar lo que sabe un gestor de riesgos y la rapidez con la que lo sabe. No debería ser ella misma quien tomara la decisión.
Esa línea se vuelve más difícil de mantener a medida que una capacidad se va integrando cada vez más y se gana mayor confianza —y esa es precisamente la razón por la que hay que mantenerla de forma deliberada—. En el momento en que los resultados de la IA dejan de ser cuestionados y se empiezan a aprobar sin más, el perfil de riesgo de la función cambia de formas que a menudo pasan desapercibidas hasta que cobran importancia.
En resumen
Una buena IA en una función de riesgo no es el modelo más sofisticado del mercado ni la plataforma con más funciones. Es la capacidad de mejorar de forma fiable las decisiones que más importan, de una manera que las personas que la utilizan puedan entender y en la que realmente puedan confiar.
Es un objetivo modesto de describir, pero realmente difícil de alcanzar. Requiere tener claro el objetivo, ser riguroso con los fundamentos de los datos y estar dispuesto a empezar por el caso de uso que aporte un beneficio claro, y no por el que quede mejor en una demostración.
Las organizaciones que lo hacen bien rara vez aparecen en los titulares por su estrategia de IA. Lo que sí consiguen es tomar menos decisiones erróneas en materia de riesgo, asignar el capital de forma más eficaz y ganarse un lugar más creíble en la mesa de negociaciones que el que tenían antes.
Una pregunta que merece la pena plantearse esta semana en tu propia función de gestión de riesgos: ¿qué decisión, si pudieras tomarla una semana antes o con una semana más de seguridad, tendría un mayor impacto en tu organización?
Más información en nuestra serie de tres partes sobre RMIS:
Preguntas frecuentes
Una buena IA en la gestión de riesgos es aquella cuya capacidad se basa en una decisión concreta y de gran valor —como la asignación de la exposición de una cartera o los objetivos de prevención de pérdidas— en lugar de añadirse como una función genérica. Debe acelerar o mejorar de forma cuantificable esa decisión, sin dejar de hacer que sea una persona la responsable de la decisión final.
La IA generativa trabaja con contenido no estructurado: redacta informes, resume descripciones de siniestros y explica la terminología de las pólizas. La IA predictiva se entrena con datos históricos para pronosticar resultados como la frecuencia de los siniestros, su gravedad o las puntuaciones de riesgo por ubicación. La IA generativa aumenta la productividad; la IA predictiva mejora la precisión de las decisiones de alto riesgo. Utilizar la tecnología inadecuada para cada tarea es un error habitual —y costoso—.
La mayoría no cumple con las expectativas porque se implementan como una función más (un chatbot, un widget en el panel de control), en lugar de diseñarse para resolver un problema concreto relacionado con la toma de decisiones. Si a esto le sumamos la mala calidad de los datos subyacentes —algo que ningún proveedor de IA puede compensar por completo—, el resultado es una herramienta que parece impresionante, pero que no cambia la forma en que opera realmente la función de riesgo.