リスク管理における優れたAIとは、派手なダッシュボードや最先端のモデルのことではありません。それは、リスク管理部門が最も頻繁に行う意思決定を、チームが理解し信頼できる形で、測定可能なほどに改善する能力のことです。これを適切に実践している組織は、導入したいテクノロジーではなく、改善したい具体的な意思決定から着手します。ツールを購入する前にデータを整備し、AIが提示するあらゆる判断について、人間が責任を負う体制を確立しています。
この記事の残りの部分では、リスク管理分野におけるAIへの投資の多くが期待外れに終わってしまう理由、生成AIと予測AIの見分け方(およびそれぞれの適切な活用場面)、そして真の変革と、単に高額なダッシュボードのウィジェットに過ぎないものを区別する具体的な指標について解説します。
リスク管理におけるAIの多くが期待通りの成果を上げられない理由
現在、リスク管理部門におけるAIの導入には、2つの形態が見られます。
一方はベンダーのデモでは非常に印象的に映ります。もう一方はスライド上では地味に見えますが、チームの運営方法を真に変えるものです。多くの組織は、後者が必要であるにもかかわらず、前者を購入する方向に進んでしまいがちですが、この2つの間の隔たりは、技術そのものに起因することはほとんどありません。今日のAIツールは、その役割を果たすのに十分な成熟度を備えています。成功例と失敗例を分けるのは、組織が導入当初から「良い」とは具体的に何を意味するのかを明確にしていたかどうかです。
AIを単なる機能として扱うことの落とし穴
AIが、真のニーズに基づいて構築されるのではなく、単なる機能としてリスク管理情報システム(RMIS)に付け足された場合、次のようなお馴染みの現象が見られるようになります:
- 保険約款に関する質問に答えるチャットボット
- 異常スコアが点滅するダッシュボードウィジェット
- 前四半期には存在しなかった信頼区間を含むレポート
それらはどれも無駄というわけではありません。しかし、どれも変革をもたらすものでもありません。そして、期待が成果を上回ってしまうと、AI機能全体に対する信頼は、リスク管理プログラムにおける他のどの要素よりも急速に失われていきます。
根本的な問題は方向性です。「機能としてのAI」は、まずその技術で何ができるかというところから出発し、解決すべき問題を探し求めます。これは本末転倒です。ユースケースが適切な機能を生み出すのではなく、機能側がユースケースを追いかけているのです。
リスク管理における優れたAIは、逆の方向から始まります。つまり、実際に重要な意思決定――より良い情報によって結果が変わるような意思決定――から出発し、そこから逆算して、それを支えるためにどのような能力が必要かを導き出すのです。
リスク管理におけるAI導入に向けた「意思決定ファースト」のアプローチ。
実際に重要なリスク判断とはどれか?
リスク管理のリーダーは、週に何百件もの重大な判断を下すわけではありません。彼らが下すのはほんの一握りであり、それこそが組織の基盤を築くに値する判断なのです:
- ポートフォリオ全体でリスク移転予算を配分する方法
- どの拠点や事業部門が、積極的に管理すべきリスクの集中を招いているか
- 損失防止のためのリソースをどこに配分すべきか
- 外部のリスク環境が大幅に変化した場合の対応方法
こうした意思決定に共通しているのは、情報が不完全な状態で、時間的制約のもと、複数の優先事項を同時に処理しなければならない人々が下すという点です。意思決定の質は、その根拠となるデータの質と入手しやすさによって、ほぼ完全に左右されます。
これこそが、優れたAIが解決するために構築された制約そのものです。AIは、質問が投げかけられてから信頼できる回答が得られるまでの時間を短縮します。また、過去の損失データやエクスポージャーデータの中に、人間のレビューアが手作業では大規模に検出できないパターンを引き出します。さらに、損失予測やエクスポージャーの見通しといった将来を見据えた見解を生み出し、単なる事後的な分析ではなく、起こりうる結果に基づいて意思決定を行えるようにします。
実例:ポートフォリオのエクスポージャー見直し
ポートフォリオのエクスポージャー分析を手作業で行う場合、複数のシステムからデータを抽出したり、形式の不一致を調整したりする必要がある上、その情報を基に行動を起こすべき担当者の元へ届く頃には、すでに情報が古くなっていることがよくあります。
AIをうまく活用すれば、その同じレビューも、すでに統合され最新のデータに基づいて、リスク管理担当者が必要に応じて生成できるものになります。
意思決定そのものの性質が変わるわけではありません。変わるのは、そのスピードと信頼性です。そこがまさに重要な点なのです。これは、AIがリスク判断に取って代わるということではありません。AIによって、リスク判断がより的確なものになるということです。
生成AIと予測AI:その違いを理解しよう
リスクの観点からAIを評価する上で、特に有用なメンタルモデルの一つが、生成能力と予測能力の区別です。この2つを混同することは、リスク管理チームが犯しがちな最も一般的な――そして代償の大きい――過ちの一つです。
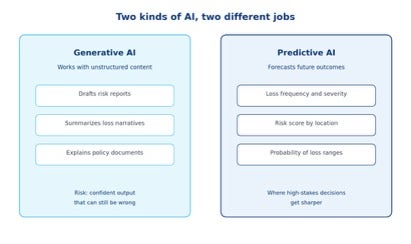
生成AIは下書きを作成したり要約したりし、予測AIは結果を予測します。
生成AI
これは、大規模言語モデルを通じて多くの人がすでに知っている分野です。この分野は、構造化されていないコンテンツの処理――草案作成、要約、情報抽出、説明――に特に優れています。
リスク関数では、これは次のように表されます:
- 損害査定員の報告書を大規模に処理する
- リスク報告書の初稿の作成
- 専門外の人でも利用しやすい、詳細な政策文書を作成する
ここでの生産性の向上は紛れもない事実です。しかし、過度に依存することによるリスクもまた現実のものとなっています。生成モデルは、自信に満ちた洗練された出力を生成することがありますが、それが単に間違っている場合もあり、その誤りは一読しただけでは必ずしも明らかではないのです。
予測AI
予測AIは、まったく別のものです。これは、過去のデータを用いて学習させ、将来の結果――損失の発生頻度や規模、地域や活動種別ごとのリスクスコア、あるいは特定の事象プロファイルが特定の範囲の損失につながる確率――を予測するものです。
ここでこそ、最も重大なリスクを伴う意思決定が、より的確なものとなる――「より速く」ではなく、「より的確に」だ。
どちらのカテゴリーにもそれぞれの役割があります。しかし、それらは解決すべき課題が異なり、失敗のパターンも異なります。生成型AIと予測型AIを同義とみなすチームは、不適切な問題を不適切なツールで解決しようとし、その結果、「AI」が果たして価値をもたらしているのかどうかについて、誤った結論を下しがちです。
AIの導入を成功させている組織に見られる3つの特徴
リスク管理におけるAIの導入で実際に進展を見せている組織を横断して見ると、3つの習慣が繰り返し見受けられます。
1. 彼らは技術を選ぶ前に、その変更内容を明確に定義する
「AIを使いたい」といった漠然としたものではなく、具体的かつ測定可能で、重要な意思決定と結びついたものであること。例:
- 「四半期ごとのエクスポージャー報告書の作成期間を、3週間から3日に短縮した。」
- 「更新シーズンが始まる前に、当社のポートフォリオの中で、将来的に損失が発生する確率が最も高い上位10カ所を特定してください。」
戦略と単なる希望リストを区別するのは、その具体性である。
2. 彼らはデータの品質を、ベンダーの責任ではなく、自分たちの仕事として捉えている
出力の質は入力の質によって決まる、それだけのことです。断片的、一貫性のない、あるいは不完全なデータをAIベンダーの技術で補えると考えている組織は、常に期待外れに終わっています。
まず、データの統合、クリーニング、充実化といった地味な作業に取り組む組織こそが、AIを導入した際に、期待通りの、あるいはそれ以上のパフォーマンスを発揮するのです。
3. 彼らは、結果が伴う局面において人間の判断を重視している
AIは、リスク管理者がどのような情報を把握し、どれほどの速さでそれを把握するかという点を変えるべきです。AI自体が意思決定を行うべきではありません。
ある機能がより深く定着し、信頼されるようになるにつれて、その一線を維持することは難しくなります。だからこそ、意図的にその一線を維持しなければならないのです。AIの出力が検証されなくなり、ただ無批判に承認されるようになった瞬間、その機能のリスクプロファイルは変化しますが、その変化は、実際に問題が生じるまで気づかれないことがよくあります。
結論として
リスク管理機能において優れたAIとは、市場で最も洗練されたモデルや、最も機能豊富なプラットフォームのことではありません。それは、利用者にとって理解しやすく、実際に信頼できる形で、最も重要な意思決定を確実に改善する能力のことです。
これは、言葉では簡単に聞こえるが、実際にはクリアするのが非常に難しいハードルだ。目標を明確に定め、データ基盤の整備に徹底して取り組み、デモで見栄えがよいケースではなく、明確なメリットをもたらすユースケースから着手しようとする姿勢が求められる。
この点を正しく実践している組織は、AI戦略に関してニュースの見出しを飾ることはめったにありません。その代わりに、こうした組織は、不適切なリスク判断を減らし、資本をより効果的に配分し、以前よりも確固たる地位を築いているのです。
今週、自社のリスク管理部門に持ち帰って検討すべき質問が一つあります。もしある意思決定を「1週間早く」あるいは「1週間、より確信を持って」下せるとしたら、どの決定が組織にとって最も大きな効果をもたらすでしょうか?
RMISに関する3回シリーズの詳細はこちらをご覧ください:
よくある質問
リスク管理における優れたAIとは、単なる汎用的な機能として追加されるのではなく、ポートフォリオのエクスポージャー配分や損失防止の目標設定といった、具体的かつ価値の高い意思決定を中心に構築された能力のことです。AIは、最終的な判断の責任を人間が負い続けることを前提としつつ、その意思決定を測定可能な形で迅速化または改善するものでなければなりません。
生成AIは、報告書の草案作成、損害事例の要約、保険約款の解説など、非構造化コンテンツを扱います。一方、予測AIは、過去のデータを用いて学習し、損害の発生頻度、被害の深刻度、地域別のリスクスコアなどの結果を予測します。生成AIは生産性を向上させ、予測AIは重要な意思決定の精度を高めます。用途に合わないAIを使用することは、よくある――そしてコストのかかる――間違いです。
多くの場合、期待通りの成果を上げられないのは、特定の意思決定上の課題を解決するために構築されたのではなく、単なる機能(チャットボットやダッシュボードのウィジェットなど)として実装されているためです。さらに、AIベンダーであっても完全に補うことのできない、基礎となるデータの質の低さが加わると、見た目は立派でも、リスク管理部門の実際の業務運営には何の変化ももたらさないツールとなってしまいます。